※本記事は、架空の案件を想定して制作したポートフォリオ用サンプルです。実案件の記事は守秘義務のため公開できないため、想定読者・検索意図を設定した上で構成から執筆まで一貫して制作しました。
NISAという言葉は知っていても、旧制度と何が違うのか、どこから手をつければいいのか整理できていない方は少なくないはずです。ここでは、新NISAの仕組みから口座開設の流れまでを解説します。
新NISAとは?旧NISAとの違い
新NISAは、株式や投資信託などで得た運用益・分配金が非課税になる制度で、2024年1月にスタートしました。通常なら利益に約20%の税金がかかるところ、その分がまるごと手元に残ります。
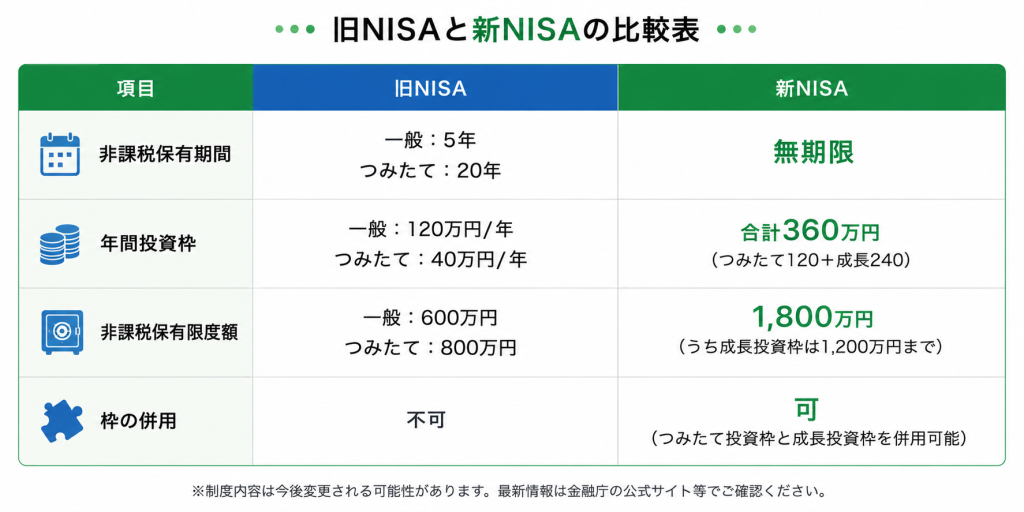
2024年より前の制度(旧NISA)では、非課税で運用できる期間が5年または20年と決まっており、その期限が来たら手放すか、課税される口座へ移す必要がありました。さらに「一定の投資信託を積み立てる枠」と「株式なども買える枠」のどちらか一方しか選べませんでした。新NISAではこの2つの制約がなくなり、期限を気にせず持ち続けられ、2つの枠を同時に使えるようになっています。つまり、いつまでに売るかを決めずに始められ、投資の対象も選べるということです。
新NISAの仕組み
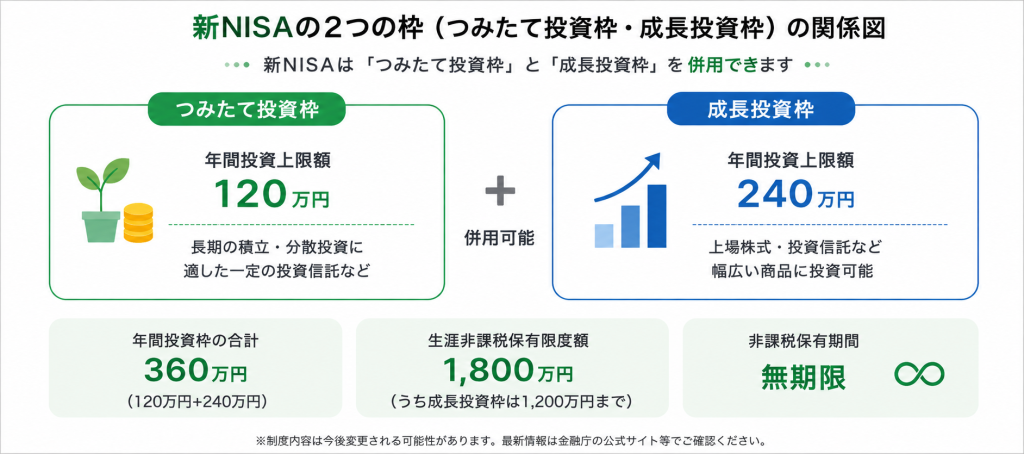
新NISAの2つの枠にはそれぞれ年間の投資上限額があり、さらに生涯を通じて非課税で保有できる金額にも上限が設けられています。全体像は下図のとおりです。
新NISAのメリット・デメリット
新NISAの最大の強みは、投資できる金額の枠が広がったことです。年間360万円、生涯で1,800万円まで非課税で保有でき、しかも保有期間に期限がありません。一方で、投資である以上、元本割れのリスクがある点は変わりません。使い切れなかった投資枠を翌年に繰り越せない点にも注意が必要です。旧NISAとの違いを一覧にすると、以下のとおりです。
新NISAの活用方法
「まとまった資金がないと始められないのでは」と感じる方もいるかもしれませんが、金融機関によっては月100円から積立を設定できます。投資をしようか迷っているなら、つみたて投資枠だけを使い、家計に負担のない金額から始めるという選択肢もありますので、運用に慣れてきた段階で成長投資枠を組み合わせれば、無理なく投資の幅を広げられます。
新NISAの始め方
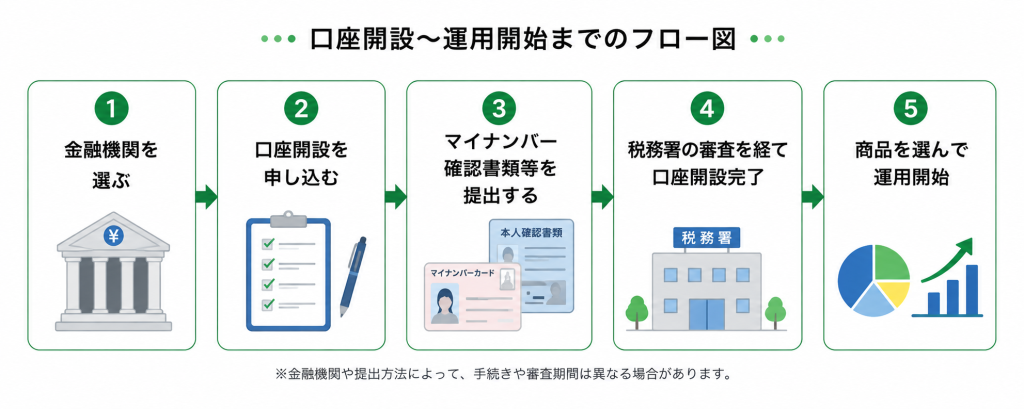
口座開設から運用開始までは、次の5つのステップで進みます。
①金融機関を選ぶ
②口座開設を申し込む
③マイナンバー確認書類などを提出する(マイナンバーカードがあれば1枚で完結します)
④税務署の審査を経て口座が開設される
⑤商品を選んで運用を始める
なお、④の審査完了を待たずに買付を始められる金融機関もあります。金融機関選びでは、手数料の水準や取扱商品を比較しておくと、開設後のミスマッチを防げます。
運用時の注意点
運用を始めたあとは、日々の値動きに一喜一憂して売買を繰り返さないことが大切です。新NISAは長期・積立・分散という考え方を前提に設計された制度です。短期的な値動きだけで判断せず、当初決めた方針を維持できるかどうかが、制度を活かすうえでのポイントになります。
まとめ
新NISAは、非課税で投資できる枠が広がり、保有期間の期限もなくなった制度です。実際に毎月いくらなら無理なく続けられるのかは、金融庁の「つみたてシミュレーター」で試算できます。積立額と期間を入力するだけで結果を確認できるため、制度の内容を把握したら、まずは自分の家計に合う金額を確かめるところから検討してみましょう。
※本記事は2026年8月時点の制度に基づいています。投資には元本割れのリスクがあり、最終的な投資判断はご自身の責任でお願いします。
参考:
金融庁「NISA特設ウェブサイト」
金融庁「つみたてシミュレーター」